不吹不黑 客观理解保险经纪人职业的本质与中介定位
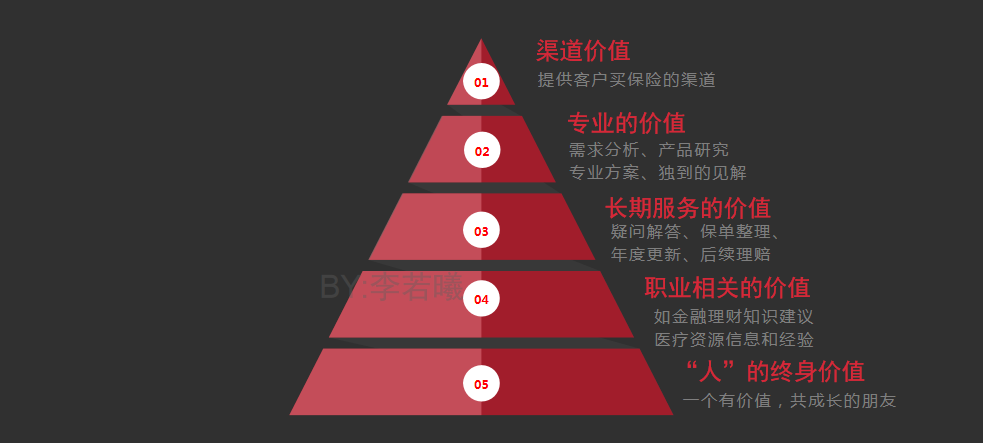
在保险市场的谱系中,保险经纪人常被置于聚光灯下,既有“专业顾问”的光环,也有“推销中介”的质疑。要客观理解这一职业,核心在于廓清其法律定位、厘清其与代理人的本质区别,并正视其作为“职业中介”的价值与局限。不吹不黑,方能看清其真实面貌。
一、法律定位:代表投保人的中介方
根据《保险法》第一百一十八条,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。这一定位包含三层关键信息:
- 立场归属:保险经纪人代表的是投保人(客户)的利益,而非某一家保险公司的利益。理论上,其核心职责是根据客户的风险状况和保障需求,在市场上筛选、组合产品,提供中立建议。
- 服务性质:其行为本质是“中介服务”,即居间撮合,不承保风险、不承担赔付责任。保险合同的权利义务仍由保险公司与投保人直接约定。
- 收入模式:依法收取佣金,通常由保险公司支付(即保费的一定比例),而非直接向客户收取咨询费(部分经纪人亦探索付费咨询模式)。这决定了其收入与销售结果挂钩,是理解其行为逻辑的重要前提。
二、与保险代理人的核心区别:立场与产品范围
常有人将经纪人与代理人混为一谈。二者虽同属保险中介,却有根本差异:
- 立场不同:代理人受保险公司委托,代表保险公司销售产品;经纪人基于投保人利益,代表客户选购产品。前者是“卖方的延伸”,后者是“买方的顾问”。
- 产品范围不同:代理人通常只能销售所代理公司的产品(专属代理仅一家,兼业代理范围有限);经纪人可对接多家保险公司,理论上具备货比三家的条件。
- 法律责任不同:经纪人因过错造成投保人损失的,依法承担赔偿责任;代理人过失则由被代理的保险公司承担。这一差异强化了经纪人对客户的受托责任。
正是“代表客户+多产品选择”这一定位,赋予了保险经纪人独立顾问的色彩。但在现实中,其“中介”属性也决定了这种独立性是相对的—佣金由保险公司支付,且不同产品佣金率存在差异,这构成了潜在的利益冲突。
三、作为“职业中介”的价值:专业分工与信息桥梁
保险市场是典型的信息不对称市场:条款复杂、产品繁多、消费者专业认知有限。经纪人的职业价值正源于此:
- 需求诊断与方案定制:通过对客户家庭结构、收支状况、风险敞口的分析,将模糊的“想买保险”转化为具体的保障额度与险种组合,避免“人情单”“跟风单”。
- 产品筛选与条款解读:在多家公司产品间比较保障责任、免责条款、费率、服务网络,帮助客户识别“伪需求”和营销话术,降低信息搜寻成本。
- 投保协助与理赔支持:协助健康告知、核保处理,减少因告知不当引发的理赔纠纷;出险后协助整理资料、协调保险公司,在理赔争议中提供专业支持。
- 长期服务与动态调整:家庭结构、收入、政策变化时,提醒并协助调整保障方案,发挥“长期风险管理顾问”的作用。
从职业分工看,经纪人是保险产业链中的“买手”与“顾问”,其存在提升了市场效率,也为消费者提供了除代理人之外的另一种选择。
四、不吹不黑:正视局限与挑战
客观认知意味着既不神化也不污名化。保险经纪人职业的现实局限同样明显:
- 利益冲突难以根除:佣金由保险公司支付且比例不一,可能诱导经纪人倾向推荐佣金更高的产品,而非最优产品。部分经纪机构以“产品库丰富”为卖点,实则与少数公司深度绑定,独立性打折扣。
- 专业水平参差:行业准入虽有考试要求,但从业者人专业素养、道德水准差异较大。“销售导向”的考核机制下,部分经纪人重销售轻服务,沦为“多产品推销员”。
- 服务深度受限:在“佣金制”模式下,经纪人缺乏动力为低收入客户提供深度咨询(保费低则佣金低),可能倾向服务高净值人群,普惠性不足。
- 法律定位落地难:法律虽规定代表投保人利益,但在佣金支付机制下,“代表谁”更多是职业伦理要求,而非刚性制度约束。客户仍需自行判断经纪人的专业性与客观性。
这些局限并非否定职业价值,而是说明:保险经纪人是一种“有立场的专业中介”,其推荐质量取决于个人操守与专业能力,而非职业标签本身。
保险经纪人既不是“无私奉献的风险规划师”,也不是“换壳的推销员”,而是一种依托专业能力、以佣金为主要收入来源、代表客户利益的职业中介。对其合理的期待是:利用其多产品信息优势获取比较方案,借助其专业解读降低理解门槛,同时保持独立判断—把经纪人当作“懂行的买手参谋”而非“替你决策的权威”。对从业者而言,要赢得“顾问”而非“中介”的尊重,关键在于以客户需求而非佣金为导向,用长期服务积累信任。唯其如此,这一职业的中介价值才能真正兑现。